Domain tarierweste.de kaufen?
Wir ziehen mit dem Projekt
tarierweste.de um.
Sind Sie am Kauf der Domain
tarierweste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarierweste.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
SoBuy Garderobenständer verstellbar Schwarz 145x9x227cm FunktionalVielseitiger und robuster Standgarderobenständer Organisieren Sie Ihren Raum mit dieser freistehenden Garderobe auf praktische und funktionelle Weise. Die teleskopische Struktur bietet eine flexible Garderobenlösung ohne feste Installation. Kernvorte44,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SoBuy Garderobenständer verstellbar Hellgrau 231x39,5x227cm FunktionalOrganisieren Sie Ihre Kleidung effizient mit diesem ausziehbaren Regal- und Garderobenelement. Es bietet eine platzsparende und vielseitige Aufbewahrungslösung für jeden Raum. Kernvorteile: Montage ohne Bohren und Schrauben – schnell aufgebaut und74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SoBuy Garderobenständer verstellbar Weiß 75x9x227cm FunktionalDieses vielseitige Teleskop-Garderobensystem bietet eine flexible und platzsparende Aufhängelösung für Ihre Kleidung und Accessoires. Kernvorteile: Robustes Design aus Eisenrohren mit einer Tragfähigkeit von bis zu 25 kg Vollständig höhen- und br42,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Leicht, Maximilian: Risikobasierte Regulierung der IT-Sicherheit von ProduktenRisikobasierte Regulierung der IT-Sicherheit von Produkten , Eine Untersuchung am Beispiel von Smart Home-Geräten , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250505, Titel der Reihe: Schriftenreihe Kommunikation und Recht##, Autoren: Leicht, Maximilian, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: Buch Recht; Bücher für Juristen; Chief Information Security Officer (CISO); Cyber Resilience Act; Cyberangriffe; DS-GVO; DSGVO; Datenschutz-Grundverordnung; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH Fachmedien Recht und Wirtschaft; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; FuAG; Funkanlagengesetz; GeschGehG; Gesetz zum Schutz von Geschäftsgeheimnissen; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; IT-Recht; IT-Sicherheit; IT-Sicherheit von Produkten; IT-Sicherheitsbeauftragte (ITSiBe); IT-Sicherheitsrisiken; Informationssicherheits-Recht; Informationssicherheitsbeauftragte (ISB); Jura Bücher, Fachschema: Medienrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 445, Produktform: Kartoniert,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **

Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Welche Merkmale machen einen Campingstuhl besonders komfortabel und praktisch für Outdoor-Aktivitäten?
Ein Campingstuhl ist besonders komfortabel, wenn er über eine gepolsterte Sitzfläche und Rückenlehne verfügt. Zudem sollte er leicht und einfach zu transportieren sein. Praktisch ist ein Campingstuhl, der über Getränkehalter, Seitentaschen oder eine verstellbare Rückenlehne verfügt. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
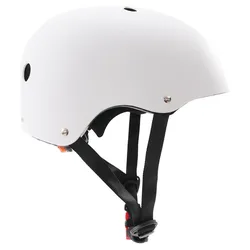
MTB Helm-PC+EPS Schale-Verstellbar (M/L)-Leicht, Komfortabel & Atmungsaktiv**IHR SICHERHEITSPARTNER FÜR DEN ALLTAG** Der ZS001 Fahrradhelm ist für Radfahrer konzipiert, die bei ihren täglichen Wegen Schutz, Komfort und Stil suchen. Egal, ob Sie zur Arbeit fahren, eine Radtour machen oder Ihr Fahrrad für Besorgungen nutzen – dieser Helm begleitet Sie mit voller Gelassenheit. **TECHNISCHE MERKMALE** **Zertifizierter Schutz** * CE EN1078 Zertifizierung: Konformität mit den strengsten europäischen Normen * Robuste Konstruktion aus expandiertem Polystyrol (EPS) für optimale Stoßdämpfung * Vollständige Abdeckung: Schützt Stirn, Schläfen und Hinterkopf * Stoßfeste Außenschale * Festes Rücklicht **Komfort und Passform** * Drehknopf-System am Hinterkopf für eine personalisierte Mikroverstellung * Einstellbarer Kopfumfang: Passt sich perfekt Ihrer Morphologie an * Verstellbare Kinnriemen mit Schnellverschluss * Bequeme und herausnehmbare Innenpolster für einfache Reinigung * Ergonomisches Design, das sich natürlich der Schädelform anpasst **Optimale Belüftung** * Mehrere strategisch platzierte Luftöffnungen * Effiziente Luftzirkulation zur Vermeidung von Überhitzung, auch bei längeren Fahrten * Interne Kanäle für kontinuierliche Belüftung * Ideal für den Stadtverkehr bei jedem Wetter **Modernes Urbanes Design** * Integrierter Visier zum Schutz vor Sonne und leichtem Wetter * Elegante Farbgebung Schwarz und Weiß, die sich allen Kleidungsstilen anpasst * Klare Linien und zeitgenössisches Design * Kompaktes und diskretes Profil, perfekt für die Stadt **Alltagstauglichkeit** * Leichtgewicht: Wiegt fast nichts, Sie vergessen, dass Sie ihn tragen * Einfaches Aufsetzen und Einstellen in Sekunden * Kompatibel mit den meisten Seh- und Sonnenbrillen * Beständig gegen urbane Bedingungen (UV, leichter Regen) **FÜR WEN?** Dieser Helm ist perfekt für: * Stadtradfahrer, die täglich in der Stadt pendeln * Pendler, die mit dem Rad zur Arbeit fahren * Nutzer von Elektrofahrrädern, begrenzt auf 25 km/h * Gelegenheitsradfahrer, die Sicherheit und Komfort suchen * Männer und Frauen, die Schutz und Stil vereinen möchten **WARUM DEN ZS001 HELM WÄHLEN?** ✅ **Garantierte Sicherheit**: Europäische EN1078 Zertifizierung für bewährten Schutz ✅ **Optimaler Komfort**: Effizientes Belüftungssystem und weiche Polsterung ✅ **Perfekte Passform**: Verstellknopf für personalisierten Halt ✅ **Urbaner Stil**: Modernes Design, das sich in Ihren täglichen Look integriert ✅ **Preis-Leistungs-Verhältnis**: Hochwertiger Schutz zu einem erschwinglichen Preis ✅ **Praktisches Visier**: Schutz vor den Elementen ohne zusätzliches Zubehör **DAS SICHERHEITSVERSPRECHEN** Für uns ist Ihre Sicherheit unsere Priorität. Der ZS001 Helm wurde rigoros getestet, um den anspruchsvollsten Schutzstandards zu entsprechen. Weil jede Fahrt zählt, bieten wir Ihnen eine Ausrüstung, auf die Sie sich verlassen können. **ZUSAMMENFASSUNG DER TECHNISCHEN SPEZIFIKATIONEN** * **Modell**: ZS001 * **Konstruktion**: PC + EPS (Polycarbonat + EPS-Schaum) * **Gewicht**: Ca. 360g * **Größen**: Erwachsene: L (58-61 cm) | Jugend: M (54-58 cm) * **Abmessungen**: Größe L: 26,5 × 21,7 × 16 cm | Größe M: 25,5 × 21 × 15,5 cm * **Belüftung**: 11 Luftöffnungen * **Einstellung**: Mikro-Drehknopf – Verstellbare Größe * **Visier**: Integriertes festes Visier * **Rücklicht**: Inklusive * **Farben**: Schwarz, Rosa, Weiß * **Verwendung**: Stadtfahrrad, tägliche Pendelfahrten * **Schutz**: Mehrschichtiger Schutz, getestet und zertifiziert **FAHREN SIE MIT VERTRAUEN MIT DEM ZS001 HELM!**39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SoBuy Garderobenständer Verstellbar Weiß 145x9x227cm FunktionalDieses vielseitige Teleskop-Garderobensystem bietet eine flexible Aufbewahrungslösung für Ihre Kleidung und Accessoires. Es ist ideal für Schlafzimmer, begehbare Kleiderschränke oder als freistehende Garderobe ohne feste Installation. Kernvorteile:54,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SoBuy Garderobenständer verstellbar Schwarz 145x9x227cm FunktionalVielseitiger und robuster Standgarderobenständer Organisieren Sie Ihren Raum mit dieser freistehenden Garderobe auf praktische und funktionelle Weise. Die teleskopische Struktur bietet eine flexible Garderobenlösung ohne feste Installation. Kernvorte44,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SoBuy Garderobenständer verstellbar Hellgrau 231x39,5x227cm FunktionalOrganisieren Sie Ihre Kleidung effizient mit diesem ausziehbaren Regal- und Garderobenelement. Es bietet eine platzsparende und vielseitige Aufbewahrungslösung für jeden Raum. Kernvorteile: Montage ohne Bohren und Schrauben – schnell aufgebaut und74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
Ähnliche Suchbegriffe für Unterversicherung
-
SoBuy Garderobenständer verstellbar Weiß 75x9x227cm FunktionalDieses vielseitige Teleskop-Garderobensystem bietet eine flexible und platzsparende Aufhängelösung für Ihre Kleidung und Accessoires. Kernvorteile: Robustes Design aus Eisenrohren mit einer Tragfähigkeit von bis zu 25 kg Vollständig höhen- und br42,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Leicht, Maximilian: Risikobasierte Regulierung der IT-Sicherheit von ProduktenRisikobasierte Regulierung der IT-Sicherheit von Produkten , Eine Untersuchung am Beispiel von Smart Home-Geräten , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250505, Titel der Reihe: Schriftenreihe Kommunikation und Recht##, Autoren: Leicht, Maximilian, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: Buch Recht; Bücher für Juristen; Chief Information Security Officer (CISO); Cyber Resilience Act; Cyberangriffe; DS-GVO; DSGVO; Datenschutz-Grundverordnung; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH Fachmedien Recht und Wirtschaft; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; FuAG; Funkanlagengesetz; GeschGehG; Gesetz zum Schutz von Geschäftsgeheimnissen; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; IT-Recht; IT-Sicherheit; IT-Sicherheit von Produkten; IT-Sicherheitsbeauftragte (ITSiBe); IT-Sicherheitsrisiken; Informationssicherheits-Recht; Informationssicherheitsbeauftragte (ISB); Jura Bücher, Fachschema: Medienrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 445, Produktform: Kartoniert,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SoBuy Garderobenständer verstellbar Hellgrau 231x39,5x227cm FunktionalOrganisieren Sie Ihre Kleidung effizient mit diesem ausziehbaren Regal- und Garderobenelement. Es bietet eine platzsparende und vielseitige Aufbewahrungslösung für jeden Raum. Kernvorteile: Montage ohne Bohren und Schrauben – schnell aufgebaut und74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Welche Merkmale machen einen Campingstuhl besonders komfortabel und praktisch für Outdoor-Aktivitäten?
Ein Campingstuhl ist besonders komfortabel, wenn er über eine gepolsterte Sitzfläche und Rückenlehne verfügt. Zudem sollte er leicht und einfach zu transportieren sein. Praktisch ist ein Campingstuhl, der über Getränkehalter, Seitentaschen oder eine verstellbare Rückenlehne verfügt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.